
Le registre blockchain de SWIFT est lancé avec 17 banques sur six continents : le réseau de messagerie ajoute une couche de dépôts tokenisés 24/7, et le règlement final passe toujours par les rails correspondants en dessous.
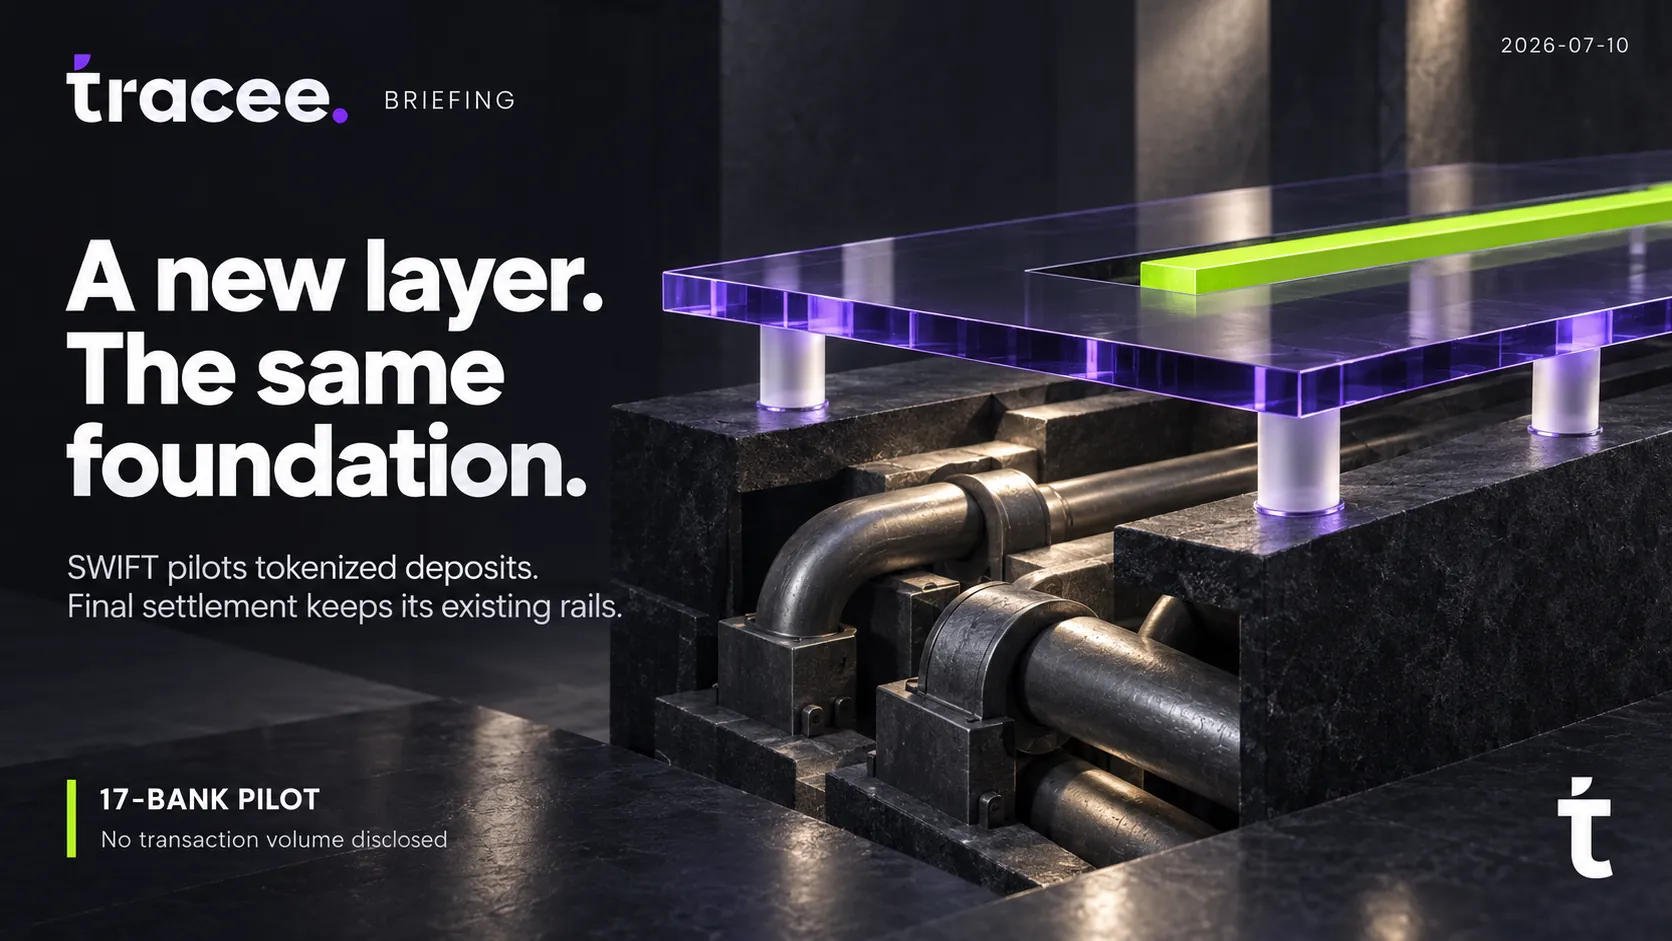
Neuf mois de développement, et la coopérative cinquantenaire livre un réseau blockchain dans les temps.
Neuf mois de développement ont produit une surcouche, pas un remplacement. C'est toute l'analyse.
Cinq mouvements, et celui qui en ferait un rail de règlement n'est pas encore livré.
Notés selon ce que chaque élément livre réellement :
| Mouvement | Statut | Verdict |
|---|---|---|
| Registre blockchain, mise en service | Livré | Réel, mais permissionné. Pas le Linea public. SWIFT exploite son propre réseau d'entreprise construit sur une architecture zk-EVM de type Linea signée Consensys. |
| Pilote à 17 banques, six continents | Livré | De l'ampleur, pas de la profondeur. ANZ, BNP Paribas, BNY, Citi, DBS, First Abu Dhabi Bank, FirstRand, HSBC, Itaú Unibanco, Lloyds, Mashreq, MUFG, OCBC, Standard Chartered, UBS, UOB et Wells Fargo ont rejoint le pilote. Aucun volume de transaction réel divulgué. |
| Couche d'interopérabilité Chainlink CCIP | Livré | Le choix de câblage. Relie le registre permissionné à des chaînes publiques et à d'autres réseaux permissionnés, pour que les dépôts tokenisés circulent sans que SWIFT ne construise un pont bilatéral vers chaque contrepartie. |
| Déplacement de dépôts tokenisés 24/7 | En exploration | De la liquidité, pas un règlement définitif. Les dépôts circulent en continu ; l'argent qu'ils représentent passe toujours par la banque correspondante selon son calendrier existant. |
| Priorisation des devises et corridors | En attente | Pas encore planifiée. SWIFT annonce un déploiement progressif avec les banques participantes. Aucune date ni paire de devises engagée n'est publique. |
Le registre et la liste des banques sont réels. L'élément qui en ferait un rail de règlement, plutôt qu'un moyen plus rapide d'y acheminer de la liquidité, ne l'est pas.
Une nouvelle couche, boulonnée sur le réseau que SWIFT exploite déjà.
Le registre ne se place pas sous les rails existants de SWIFT. Il se place au-dessus.
- La surcouche se place au-dessus, pas en dessous. Les dépôts tokenisés circulent sur le nouveau registre ; l'argent qu'ils représentent se règle toujours sur les rails correspondants que SWIFT exploite déjà.
- Chainlink CCIP est le pari d'interopérabilité. Il permet au registre permissionné d'atteindre d'autres chaînes sans que SWIFT ne construise un pont bilatéral vers chacune.
Trois raisons pour lesquelles SWIFT défend son réseau plutôt qu'il ne le bouleverse.
SWIFT est une coopérative de messagerie, pas un rail de règlement, et les dépôts tokenisés menacent de contourner entièrement la couche de messagerie. Les consortiums bancaires qui construisent leurs propres réseaux de dépôts tokenisés, Partior (JPMorgan, DBS, Temasek) et le futur réseau de The Clearing House parmi eux, n'ont pas besoin des instructions de SWIFT pour déplacer de la valeur une fois que l'actif lui-même vit sur un registre partagé. Construire son propre registre maintient SWIFT dans cette conversation plutôt que de la regarder les banques se régler sans elle.
La liste des banques est le signal, pas la technologie. HSBC, Citi, DBS, UBS, Standard Chartered et Wells Fargo figurent aussi dans d'autres consortiums bancaires qui construisent des rails concurrents. Que les mêmes institutions se couvrent sur plusieurs réseaux en dit plus sur l'endroit où la conviction se trouve réellement qu'aucun pilote isolé.
Neuf mois, c'est rapide pour SWIFT en particulier, une coopérative qui exploite son standard de messagerie existant depuis des décennies. Face à des acteurs d'infrastructure blockchain dédiés comme Partior ou Fnality, qui itèrent sur des réseaux actifs depuis des années, le même délai se lit comme un départ rapide dans un long rattrapage, pas comme une avance.
Le registre est en service. Quatre choses qu'il ne fait pas encore.
- Aucune transaction réelle n'est divulguée. Dix-sept banques sont nommées participantes. Un transfert de dépôt tokenisé complet, réglé de bout en bout via le registre, n'a pas été publié.
- Le règlement final reste sur les anciens rails. La liquidité circule 24/7 sur le nouveau registre ; l'argent sous-jacent passe toujours par la banque correspondante dans ses fenêtres de règlement existantes, selon des acteurs du marché proches du pilote.
- Aucune devise ni corridor n'est priorisé. SWIFT annonce un déploiement progressif où les banques participantes décideront des devises et corridors à privilégier. Aucune date ni paire engagée n'est publique.
- Il rivalise avec des banques dont il dépend. Partior, Fnality et le réseau de The Clearing House partagent des banques membres avec ce pilote. Le registre de SWIFT doit se faire une place parmi des rails que ses propres membres financent séparément.
Chaque initiative de dépôts tokenisés de 2026 bute sur la même contrainte : la banque correspondante, pas la tokenisation.
L'analyse tracee du 25 juin sur le rapport économique annuel de la BRI décrivait une architecture privilégiée bâtie sur des registres de gros propres à chaque juridiction, superposés à un registre partagé pour les dépôts bancaires commerciaux tokenisés. Le lancement de SWIFT est ce qui se rapproche le plus de cette couche partagée, construite par une institution que ses plus de 11 000 banques membres font déjà confiance, plutôt que par un nouvel entrant leur demandant de s'inscrire ailleurs.
L'analyse tracee du 30 juin sur l'avertissement de JPMorgan concernant le rendement des stablecoins nommait le réseau de dépôts tokenisés de The Clearing House, visant environ 18 banques pour un lancement au premier semestre 2027, comme la réponse de la filière bancaire aux rails stablecoin. Le pilote de SWIFT tourne avec un nombre de banques comparable, un an plus tôt, et partage plusieurs noms, dont Citi et Wells Fargo, donnant à ces banques deux rails concurrents détenus par des banques à arbitrer avant que l'un ou l'autre ne soit pleinement opérationnel.
La contrainte se répète dans les deux projets et dans l'architecture de la BRI : la couche de tokenisation est la partie facile. La banque correspondante, avec ses fenêtres de règlement et ses lignes de crédit bilatérales, est ce que chaque initiative de dépôts tokenisés de 2026 doit encore traverser, et aucune ne l'a remplacée.
SWIFT a prouvé qu'elle sait encore livrer. Elle n'a pas encore prouvé que le registre règle quoi que ce soit plus vite que le réseau en dessous.
Le registre de SWIFT prouve qu'une coopérative cinquantenaire peut livrer une infrastructure blockchain en neuf mois, dans les temps, avec les banques qui lui font déjà confiance. Ce qu'il n'a pas encore prouvé, c'est que des dépôts tokenisés circulant 24/7 sur un nouveau registre se règlent plus vite que de l'argent circulant cinq jours sur sept sur l'ancien, parce que la jambe de règlement, elle, n'a pas encore bougé.
À surveiller :
- Si une transaction réelle et divulguée se règle via le registre. La liste des banques pilotes ne prouve pas un rail fonctionnel tant qu'un transfert, réglé de bout en bout, n'est pas publié.
- Si SWIFT nomme le premier corridor de devises et les banques prioritaires du déploiement progressif. C'est le moment où le registre cesse d'être une preuve de concept pour devenir une route que quelqu'un utilise réellement.
- Si le réseau concurrent de dépôts tokenisés de The Clearing House converge avec le registre de SWIFT ou reste un rail séparé. Des banques membres qui se recoupent ne peuvent pas financer indéfiniment deux rails gagnants.
Questions courantes sur le registre blockchain de SWIFT.
Qu'est-ce que SWIFT vient de lancer ?
Quelles banques pilotent le registre blockchain de SWIFT ?
Cela remplace-t-il la banque correspondante ?
Comment cela se compare-t-il au réseau de dépôts tokenisés de The Clearing House ?
Où lire la source originale ?
Analyses liées sur les mêmes rails.
Dix-huit banques américaines, dont les quatre banques systémiques, se sont engagées dans un réseau commun de dépôts tokenisés opéré par The Clearing House, ciblant…
Lire l'analyse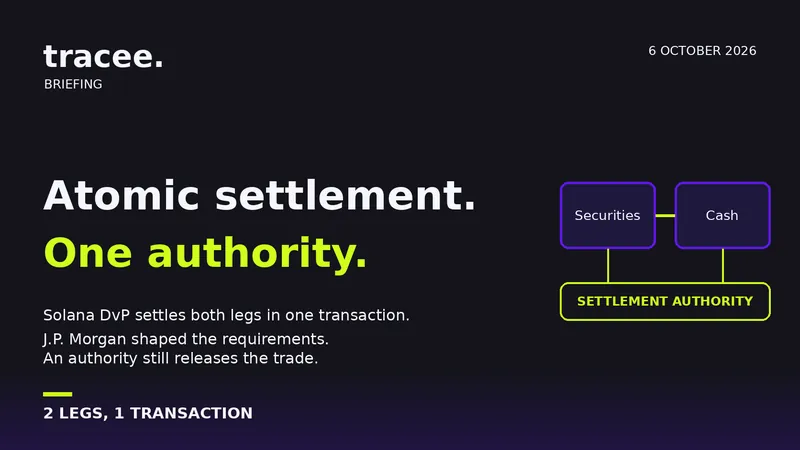
Solana DvP est un séquestre sous licence MIT, audité, qui dénoue une jambe titres et une jambe espèces en une transaction.
Lire l'analyse
DBS et Citi ont réglé un paiement USD en direct via des dépôts tokenisés sur le Digital Ledger de Swift en quelques minutes un samedi.
Lire l'analyseDigital Asset a levé 355 M$ menés par a16z le 11 juin, avec ADIA, Apollo, BNP Paribas, HSBC, Citadel Securities et Tradeweb parmi plus de 25 investisseurs…
Lire l'analyseHIFI, DRW et Marex ont réalisé le premier repo onchain compétitif sur Canton le 17 juin, réglant des bons du Trésor américain contre de l'USDCx en quelques…
Lire l'analyseQuant a été désigné prestataire du réseau de dépôts tokenisés que construisent 25 banques américaines, fermant le point de vigilance signalé par tracee en juin.
Lire l'analyseSuggérez un sujet ou demandez une analyse privée.
Les analyses publiques paraissent sans calendrier fixe. Les analyses privées, écrites pour une institution et une décision, font partie des formats d'engagement du conseil.
Réserver un appel découverte