
Circle arrête de louer son espace de bloc : BlackRock, Visa et neuf autres institutions deviennent validateurs d'Arc, et Circle seul décide encore qui d'autre obtient un siège.
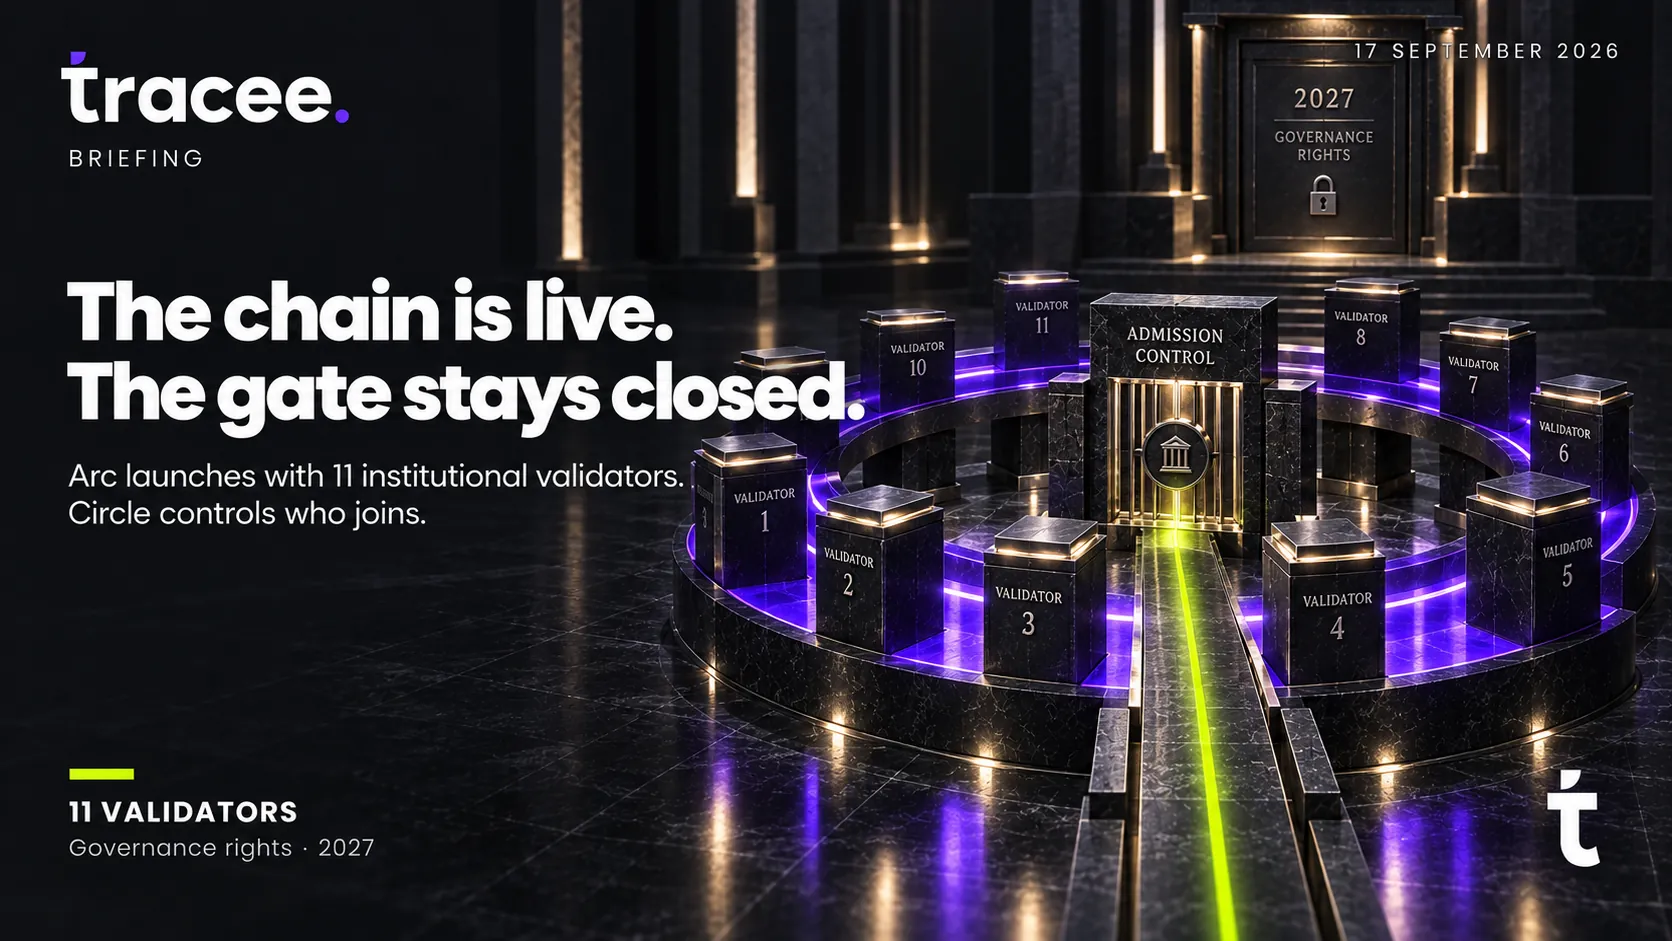
Circle a parlé du plus grand lancement depuis l'USDC. L'architecture sous-jacente décide si c'est vrai.
C'est le cadrage de Circle lui-même. Ce qu'il omet, c'est qui décide de l'appartenance au réseau, et ce n'est pas un vote.
Cinq choses ont été livrées le 16 septembre. Une seule d'entre elles reste une promesse.
Dépouillez le lancement de ce qui est réellement en service aujourd'hui, par opposition à ce qui est prévu plus tard.
| Mouvement | Statut | Verdict |
|---|---|---|
| Mainnet public Arc en service | Publié | Réel, pas une feuille de route. La chaîne fonctionne, compatible EVM, et traite des transactions dès aujourd'hui, pas promise pour un trimestre futur. |
| Gas en USDC et finalité inférieure à la seconde | Publié | Incrémental comme fonctionnalité, nouveau comme origine. Le gas en stablecoin et la finalité rapide existent ailleurs ; que ce soit l'émetteur du stablecoin qui le construise lui-même est la nouveauté. |
| Onze validateurs institutionnels produisant des blocs | Publié | Le coin d'entrée. BlackRock, DTCC, Visa et Mastercard qui font tourner l'infrastructure de consensus, c'est un engagement d'un autre ordre que détenir de l'USDC au bilan. |
| Frappe de genèse de 10 milliards de jetons ARC | Publié | Un positionnement, pas encore une utilité. L'offre existe et est répartie, mais l'ARC n'est pas négociable et ne porte aucun droit de gouvernance en vigueur. |
| Transition vers le Proof-of-Stake, gouvernance transférée aux détenteurs de jetons | En attente, visée 2027 | L'élément qui rendrait tout cela décentralisé. Tant qu'elle n'a pas eu lieu, les mises à jour du protocole et l'admission des validateurs restent entre les mains de Circle. |
Quatre lignes sont une infrastructure déjà en service. La cinquième est celle qui détermine si « onze validateurs » deviendra un jour « onze voix ».
Des institutions font tourner la couche de consensus. Une seule entreprise tient encore le guichet des admissions.
Voici ce qui se règle réellement où, et qui décide de qui est autorisé à contribuer au règlement.
- La couche de consensus est réelle, la couche de contrôle ne l'est pas encore. Onze institutions nommées produisent des blocs, mais Circle seul décide qui rejoint, qui part, et ce que le protocole fait ensuite.
- Le jeton est une créance sur un futur, pas un instrument de gouvernance aujourd'hui. Les droits de staking et de vote de l'ARC existent sur le papier et ne s'activent qu'une fois la transition vers le Proof-of-Stake mise en service.
Trois raisons pour lesquelles c'est plus important qu'une Layer 1 de plus.
Circle vient de cesser d'être locataire. L'USDC a passé cinq ans à vivre sur des chaînes que Circle ne contrôle pas : Ethereum, Solana, une demi-douzaine d'autres. Arc, c'est Circle qui devient propriétaire de l'immeuble au lieu de louer des étages chez les autres. C'est le pari structurel derrière la comparaison d'Allaire avec l'USDC, et c'est la bonne comparaison : l'USDC a fait de Circle un émetteur de monnaie, Arc tente d'en faire aussi un opérateur de couche de règlement.
La liste des validateurs est une liste de clients qui ont accepté de cosigner le consensus. Faire détenir de l'USDC à BlackRock, DTCC, Visa et Mastercard, c'est une victoire commerciale. Leur faire exploiter une infrastructure de production de blocs, c'est un engagement d'un ordre différent, plus proche de la copropriété de la plomberie que de son usage. C'est cette distinction qui donne leur valeur réelle aux onze noms.
C'est l'entrée de Circle dans une course qui a déjà une équipe bancaire. JPMorgan, Citi, Bank of America, Wells Fargo et plus d'une douzaine d'autres construisent séparément un réseau de dépôts tokenisés via le Clearing House, visant le premier semestre 2027, pour garder le règlement à l'intérieur de rails détenus par des banques plutôt que de le céder aux stablecoins ou à un CBDC de détail. Arc est la version de ce même pari côté émetteur de stablecoin : qui possède la couche de règlement capte le flux institutionnel, pas simplement qui émet le jeton qui y circule.
Circle a construit une blockchain avec un explorateur public. Savoir si elle est décentralisée est une autre question.
- Une chaîne de consortium, pas une chaîne permissionless. L'admission des validateurs est une décision de l'entreprise Circle, pas un processus gouverné par le protocole ; des critiques, dont le commentateur on-chain Adam Cochran, qualifient Arc de rail de règlement privé doté d'un explorateur public plutôt que de véritable blockchain.
- Des validateurs régulés peuvent être contraints. L'USDC a déjà gelé des adresses à la demande des autorités. La même exposition à la censure se trouve désormais à la couche de consensus, répartie entre onze institutions régulées et identifiables, dont chacune pourrait recevoir un ordre d'agir.
- Aucun feu vert réglementaire spécifique sur Arc elle-même. La charte de fiducie de Circle couvre l'émission de l'USDC ; le régulateur bancaire de l'État de New York (NYDFS) n'avait publié aucune décision sur le réseau Arc lui-même au moment du lancement, laissant les participants institutionnels sans clarté réglementaire explicite.
- La gouvernance de l'ARC est une promesse, pas un mécanisme. Les détenteurs de jetons n'ont aucun droit de vote sur les frais, l'inflation ou les changements de protocole avant la transition vers le Proof-of-Stake, que Circle a seulement visée, sans s'y engager, pour 2027.
- L'activité du premier jour, ce sont surtout des noms familiers qui font ailleurs ce qu'ils font déjà. Qu'Aave, Morpho et Uniswap se redéploient sur une nouvelle chaîne n'a pas la même valeur de preuve qu'un nouveau volume de règlement institutionnel qui choisirait Arc plutôt que les rails qu'il utilise déjà.
Chaque grande institution place le même pari deux fois. Posséder le tuyau, pas seulement le jeton qui y circule.
Arc arrive trois semaines après que le Projet Pontes de la BCE a visé une mise en production le 21 septembre pour le règlement tokenisé en monnaie de banque centrale, et le même mois où tracee a suivi Broadridge élargir sa plateforme de repo tokenisé et DBS et Citi démontrer que le registre de Swift peut déplacer des dépôts tokenisés un week-end. Le fil commun entre une banque centrale, une plateforme de repo, un pilote bancaire et désormais un émetteur de stablecoin est le même : le contrôle de la couche de règlement est l'enjeu, pas le choix du jeton ou de la monnaie qui circule dessus.
Le pari d'Arc et celui du réseau du Clearing House partent de points de départ opposés mais visent le même résultat. Les banques tokenisent des dépôts pour que le règlement reste à l'intérieur d'institutions habilitées à recevoir des dépôts. Circle construit sa propre chaîne pour que le règlement reste à l'intérieur de l'infrastructure d'un émetteur de stablecoin plutôt que celle d'une banque ou d'une chaîne publique. Les deux camps recrutent la même catégorie de noms institutionnels comme validateurs ou membres ; quel rail captera le volume de règlement réel, plutôt que lequel se lance en premier, est la question à laquelle 2027 est censée répondre.
Le consensus est institutionnel. Le contrôle ne l'est pas encore, et « décentralisé » fait un travail marketing que l'architecture ne soutient pas.
Arc est un rail de règlement en service, techniquement crédible, avec une participation institutionnelle réelle à la couche de consensus, sans doute le mouvement structurel le plus important de Circle depuis l'USDC lui-même. Mais le même statut régulé qui a convaincu BlackRock, DTCC et Visa de rejoindre le réseau est ce qui expose Arc à recevoir l'ordre de censurer, et c'est Circle seul, pas un vote du protocole, qui décide encore qui d'autre est autorisé à contribuer à son exploitation.
Trois choses à surveiller au cours de l'année à venir :
- Si la NYDFS ou un autre régulateur publie une décision spécifique sur le statut d'Arc. Indique si les participants institutionnels obtiennent la clarté réglementaire dont ils manquent actuellement.
- Si la transition vers le Proof-of-Stake tient l'échéance de 2027. Indique si la « gouvernance » devient réelle ou reste une promesse de livre blanc.
- Si un volume de règlement réel migre vers Arc, au-delà des simples redéploiements d'applications. Indique si Arc gagne des parts sur le rail bancaire du Clearing House ou ajoute simplement un second logo à la liste d'infrastructure des mêmes institutions.
Questions courantes sur le mainnet Arc de Circle.
Qu'est-ce que le mainnet Arc de Circle ?
Qui sont les validateurs fondateurs d'Arc ?
Le jeton ARC est-il disponible à l'achat ?
Arc est-elle une blockchain décentralisée ?
Comment Arc se compare-t-elle au réseau de dépôts tokenisés porté par les banques via le Clearing House ?
Analyses liées sur les mêmes rails.
Standard Chartered n'a pas construit un stablecoin. Elle a construit la première porte de niveau G-SIB pour y accéder, en fusionnant le second compte dont les…
Lire l'analyseQivalis a franchi le 20 mai un seuil que Circle EURC n'a jamais atteint : 37 banques européennes supervisées en tant qu'actionnaires, créant un réseau de…
Lire l'analyse
L'amendement à la Loi sur les services de paiement du 1er juin 2026 a créé deux catégories de stablecoins fiduciaires : la voie étrangère (USDC, RLUSD) et la voie…
Lire l'analyse
EURXT n'est pas conçu pour être négocié. Il sert à régler les souscriptions de fonds tokenisés propres à CACEIS, lui donnant un volume captif dès le premier jour…
Lire l'analyse
Les règles de la FCA du 30 juin et celles de la Banque d'Angleterre du 22 juin forment deux paliers d'un même régime britannique des stablecoins.
Lire l'analyse
JPMorgan n'est pas neutre sur les dispositions de rendement de la Clarity Act : elle opère Kinexys, construit le JPMD et ancre le réseau TCH ciblant 18 banques et…
Lire l'analyseSuggérez une actualité ou demandez une analyse privée.
Les analyses publiques paraissent sans cadence fixe. Les analyses privées, rédigées pour une institution et une décision, font partie des formats de mission de conseil.
Réserver un appel découverte