
La CFTC vient de déposer sa propre réglementation crypto à la Maison-Blanche. Elle est confidentielle, elle contourne le Congrès, et rien dedans ne s'imposera à personne avant 2027.
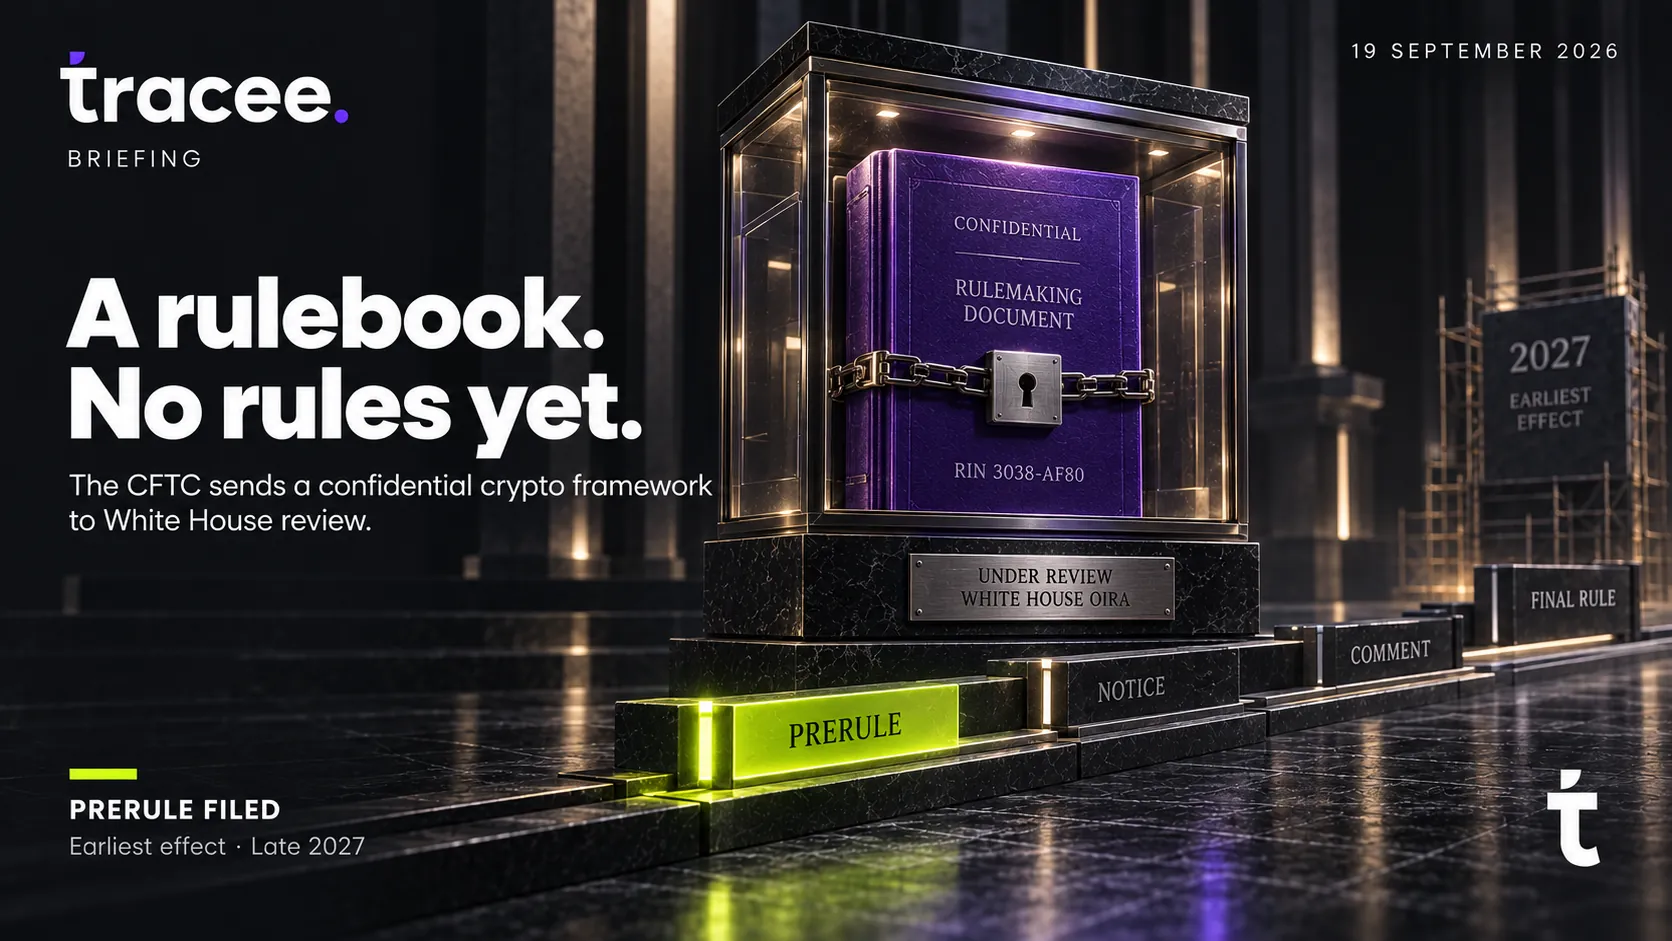
Le dossier public complet tient en cinq lignes. Tout le reste est reconstitué à partir d'un discours.
C'est l'intégralité du dossier public à la date de publication. Le fond provient de ce que le président avait déjà annoncé au secteur, cinq semaines plus tôt.
Cinq étapes séparent ce dépôt d'une règle qui engagerait quiconque.
Dépouillez le dépôt de ce qui existe réellement aujourd'hui, par opposition à ce qui doit encore se produire avant que cela ne compte.
| Mouvement | Statut | Verdict |
|---|---|---|
| Dépôt soumis à l'OIRA | Déposé | Réel, sur le plan procédural. La CFTC a soumis le RIN 3038-AF80 le 17 septembre, le jour même où l'exemption distincte de la SEC entrait en vigueur. |
| Texte de la règle | Confidentiel | Scellé, pas résumé. Rien au-delà du titre, du RIN et du stade n'est public pendant l'examen par l'OIRA. |
| Nouvelle catégorie DCM « crypto asset market » | Annoncée | Décrite, pas confirmée. Le président Selig en a exposé le concept lors d'un discours en août ; que le texte déposé y corresponde encore n'est pas vérifiable. |
| Projet de règle au Federal Register | En attente | Au mieux, novembre ou décembre 2026, si l'OIRA termine son examen en 60 des 99 jours qui lui sont accordés. |
| Règle finale contraignante | En attente | À deux cycles de commentaires et un second examen OIRA de distance. Pas attendue avant fin 2027 au plus tôt. |
Une ligne est franchie. Quatre restent à venir, et celle qui porte le contenu réglementaire réel est celle que personne en dehors du gouvernement n'a encore lue.
Un dépôt, deux horloges : un examen de 99 jours, puis un parcours qui court jusqu'en 2027.
Voici la séquence que le dépôt doit traverser avant de réguler quoi que ce soit.
- La catégorie DCM est le vrai enjeu. Une désignation « crypto asset market » permettrait à des plateformes crypto au comptant aujourd'hui non enregistrées de demander la supervision de la CFTC sans que le Congrès n'ait jamais à modifier le Commodity Exchange Act.
- L'OIRA est le seul point de contrôle qui compte à court terme. Rien dans cette règle n'est public ni contraignant tant que l'OIRA n'a pas terminé un examen qu'elle peut légalement étirer au-delà de la fin de l'année.
Deux agences ont comblé le même vide la même semaine, avec deux outils différents.
Le Clarity Act avait besoin de 60 voix pour lever l'obstruction au Sénat le 15 septembre, et n'en a obtenu que 49. Deux jours plus tard, le 17 septembre, la SEC a émis un ordre de dérogation entré en vigueur immédiatement pour la négociation d'actions tokenisées. Le même jour, la CFTC a discrètement déposé une réglementation qui ne change encore rien. Même déclencheur, même semaine, instruments opposés.
La catégorie DCM annoncée par Selig porte une ambition structurelle plus grande que le geste de la SEC. L'exemption de la SEC ne touche que des versions tokenisées d'actions déjà cotées au NYSE ou au Nasdaq. Une désignation « crypto asset market » permettrait aux plateformes crypto au comptant aujourd'hui non enregistrées, celles-là mêmes sur lesquelles le Congrès s'est déchiré pendant deux ans, de demander directement la supervision de la CFTC, sans qu'aucune loi ne change.
Rien de tout cela n'est encore opposable. Un dépôt réglementaire est un signal procédural, pas un fait de marché, et les projets de la CFTC construits sur son « autorité existante » ont historiquement été réduits une fois confrontés aux commentaires du secteur et à l'examen juridique. Ce qui survivra à un texte publié au Federal Register, et non ce que Selig a décrit en août, est la version qui régira réellement quiconque.
Le dépôt est réel. Presque tout ce qu'il pourrait contenir ne l'est pas encore.
- Le texte est secret. Au-delà du RIN, du titre et du stade, rien sur le fond n'est public ; cette analyse reconstitue le contenu probable à partir d'un discours prononcé un mois avant le dépôt, pas du dépôt lui-même.
- Prerule est le plus précoce de cinq stades formels. Il signale une intention de rédiger, ne porte aucune force juridique, et peut être retiré sans laisser de trace publique si les priorités changent.
- « Non significatif sur le plan économique » joue dans les deux sens. Cette classification allège l'examen de la Maison-Blanche, mais elle signifie aussi que la CFTC elle-même ne présente pas ceci, en interne, comme la refonte de structure de marché décrite par ailleurs.
- La compétence de la CFTC sur les marchés crypto au comptant reste juridiquement contestée. Aucune loi ne donne clairement à la CFTC autorité sur les plateformes crypto au comptant ; bâtir une catégorie DCM sur une « autorité existante » suppose une lecture du Commodity Exchange Act qui n'a jamais été testée devant un tribunal.
- Fin 2027 est un plancher, pas un plafond. Deux examens OIRA et deux périodes de commentaires de 60 jours constituent le parcours minimal ; un changement de priorités ou de personnel à la Commission repousserait encore l'échéance.
tracee avait déjà couvert la moitié SEC de cette semaine. Voici la moitié CFTC, déposée à quelques heures d'écart sur l'autre voie de la même horloge.
L'analyse précédente de tracee a couvert l'Innovation Exemption de la SEC, émise le 17 septembre pour les actions du National Market System tokenisées. Ce dépôt est le geste parallèle de la CFTC, soumis le même jour, et il complète le tableau : le Clarity Act aurait partagé la compétence entre le périmètre des valeurs mobilières de la SEC et le périmètre des commodités de la CFTC. Le texte étant mort au Sénat, les deux agences tracent désormais ce même périmètre par voie administrative, chacune sur sa propre autorité et son propre calendrier.
Selig avait annoncé le plan le 20 août lors de la première réunion du comité consultatif sur l'innovation de la CFTC, le présentant explicitement comme un plan de repli si le Clarity Act s'enlisait. Il s'est enlisé cinq jours plus tard. Le dépôt qui a suivi est la première preuve tangible que ce plan de repli est désormais opérationnel, même si le texte opérant lui-même reste invisible.
Le Congrès a perdu la plume. Deux agences l'ont ramassée, sur des horloges différentes.
L'échec du Clarity Act n'a pas arrêté le tracé du périmètre de structure de marché, il l'a simplement déplacé du Capitole vers deux agences indépendantes. La SEC a choisi la vitesse : un ordre de dérogation, en vigueur dès aujourd'hui, révocable par la prochaine Commission. La CFTC a choisi la durabilité : une réglementation formelle qui ne produit rien d'opposable avant au moins un an, mais qui pourrait survivre à un changement d'administration si elle franchit deux cycles de commentaires publics. Les deux paris supposent que le Congrès reste bloqué. Aucun des deux n'est sans risque s'il ne l'est pas.
Trois choses à surveiller :
- La date de clôture de l'examen OIRA. Un examen rapide signale une priorité de la Maison-Blanche ; les 99 jours complets signalent un traitement de routine.
- Si le texte publié correspond à l'annonce de Selig en août. L'écart entre le discours d'un président et la règle effectivement déposée est là où se logent les vraies surprises.
- Un Clarity Act ressuscité. Soixante voix au Sénat avant fin 2027 pourraient prévaloir sur, ou remodeler, tout ce que la CFTC aura construit d'ici là.
Questions courantes sur le dépôt de la CFTC auprès de l'OIRA.
Qu'est-ce que la CFTC a déposé à la Maison-Blanche ?
Qu'est-ce qu'un « crypto asset market » dans ce plan ?
Pourquoi ce dépôt arrive-t-il deux jours après l'échec du Clarity Act ?
Quand une règle crypto de la CFTC entrerait-elle réellement en vigueur ?
Comment cela se compare-t-il à l'Innovation Exemption de la SEC ?
Analyses liées sur les mêmes rails.
GENIUS (signé en juillet 2025) a défini la couche stablecoin. CLARITY trace désormais le périmètre de tout ce qui se règle contre elle : commodités numériques à la…
Lire l'analyse
L'Innovation Exemption de la SEC permet aux Tokenized Securities Venues de négocier des actions NMS tokenisées sur des AMM permissionnés pendant cinq ans, deux…
Lire l'analyse
Coinbase et Moov ont livré une infrastructure de paiement en stablecoin à plus de 1 000 banques locales et coopératives de crédit, cinq jours avant le vote de…
Lire l'analyse
21 banques, de Bank of America à MUFG, se sont engagées à bâtir un stablecoin dollar commun, trois jours après que la BRI a dit à Jackson Hole de bâtir des dépôts…
Lire l'analyse
La SEC a envoyé « Amendments to the Custody Rules » à la Maison-Blanche le 25 août, ressuscitant une refonte de la conservation crypto morte sous Gensler en 2025.
Lire l'analyseLa SEC publie une exemption conditionnelle pour les plateformes crypto-natives leur permettant de proposer des actions américaines tokenisées sans enregistrement…
Lire l'analyseSuggérez une actualité ou demandez une analyse privée.
Les analyses publiques paraissent sans cadence fixe. Les analyses privées, rédigées pour une institution et une décision, font partie des formats de mission de conseil.
Réserver un appel découverte