
Le Sénat a tué le Clarity Act. Deux jours plus tard, la SEC ouvre quand même la négociation d'actions tokenisées, pour cinq ans, sur un ordre qu'elle seule peut annuler.
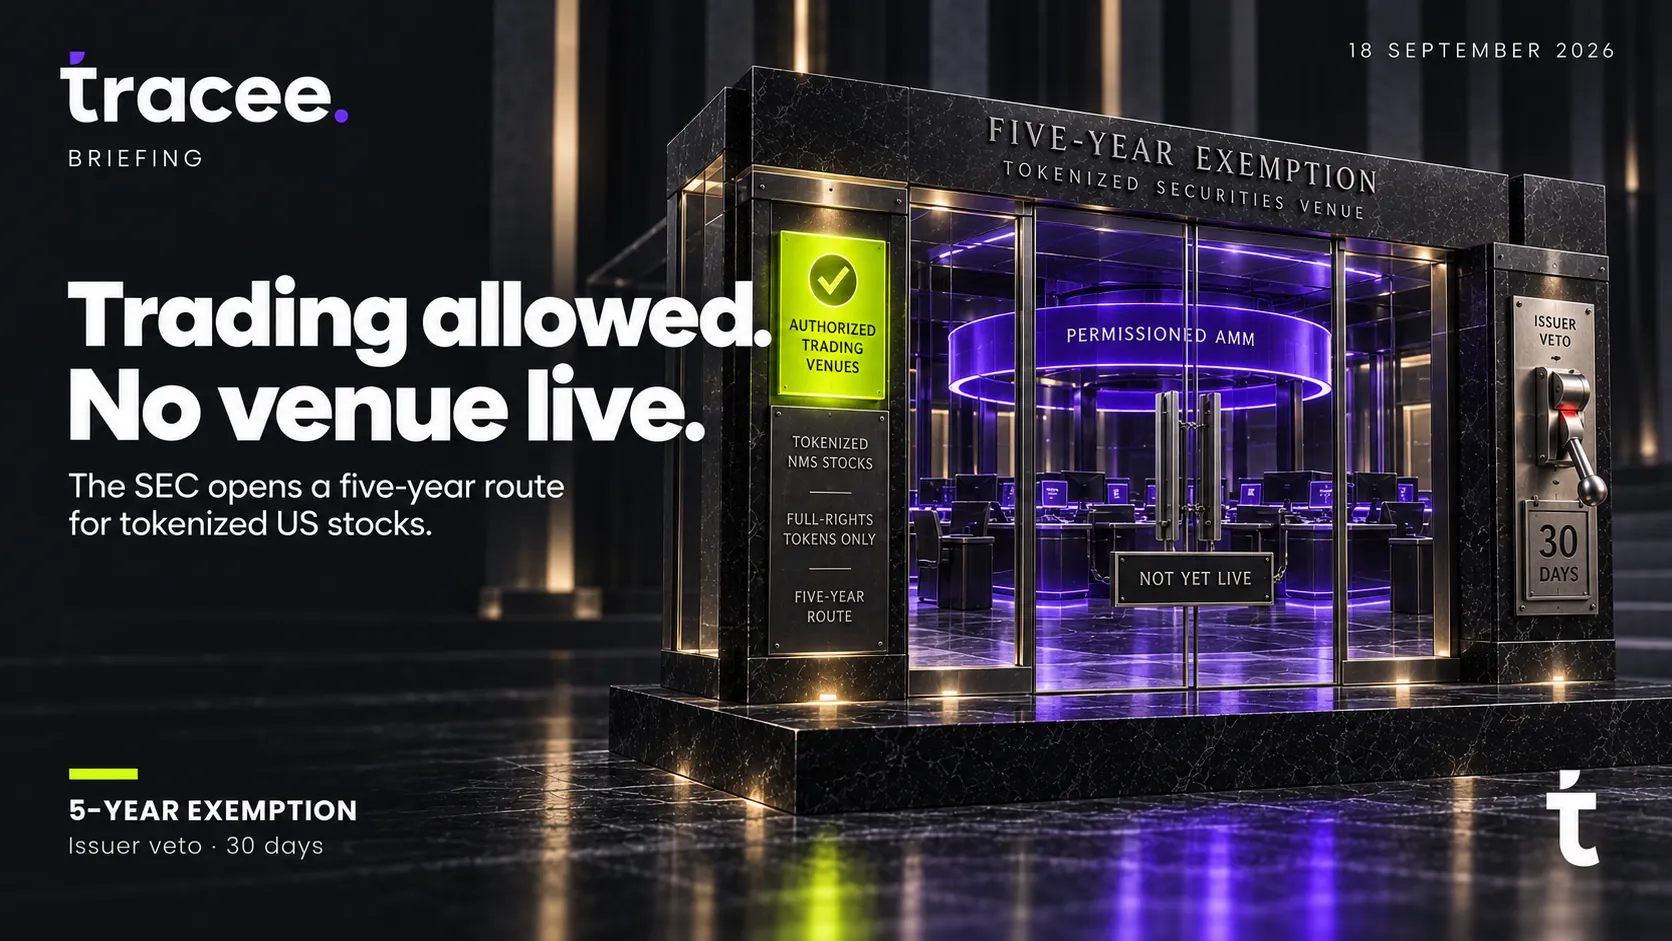
La Commission a parlé d'une avancée. Quatre conditions décident si elle déplace quoi que ce soit.
C'est l'ambition affichée. Quatre conditions sous-jacentes décident si une seule action se négocie réellement ainsi.
Cinq lignes dans l'ordre. Deux seulement sont déjà en vigueur.
Dépouillez l'ordre de ce qui est opérant aujourd'hui, par opposition à ce qui conditionne demain.
| Mouvement | Statut | Verdict |
|---|---|---|
| Dérogation d'enregistrement comme bourse pour les TSV | Publié | Réel, pas à l'état de projet. Les Tokenized Securities Venues peuvent faire tourner des AMM permissionnés pour négocier des actions NMS tokenisées sans s'enregistrer comme bourse, dès aujourd'hui. |
| Dérogation de teneur de marché pour les fournisseurs de liquidité AMM | Publié | La même dérogation, un cran plus bas. Les fournisseurs de liquidité qui apportent des actions tokenisées avec leur propre capital obtiennent une dérogation parallèle à l'enregistrement comme teneur de marché. |
| Exigence de droits complets sur les jetons | Condition | Le verrou, pas l'avantage. Seuls les jetons portant les mêmes droits au dividende et de vote que l'action sous-jacente sont éligibles ; les synthétiques sont exclus d'office. |
| Préavis et droit de veto de l'émetteur, 30 jours | Condition | Un vrai levier, pas encore utilisé. Une société cotée peut bloquer un jeton tiers de sa propre action avant qu'il ne soit jamais négocié ; aucune ne l'a encore fait, faute de jeton encore négocié. |
| Réglementation durable | En attente | Nommée, pas rédigée. Atkins l'a qualifiée d'étape nécessaire. Aucun projet ni calendrier n'existe. |
Deux lignes ouvrent la négociation. Deux lignes la verrouillent. La cinquième détermine si tout cela survit à la Commission actuelle.
Quatre points de contrôle séparent une action cotée d'un jeton négocié sur un AMM.
Voici ce que l'ordre relie réellement, et qui peut l'arrêter à chaque étape.
- Le droit de veto appartient à l'émetteur, pas à la SEC. Une société cotée qui ne veut pas qu'un jeton non affilié de son action se négocie peut le bloquer en 30 jours ; l'exemption n'impose pas la participation.
- La découverte des prix ne se découple jamais totalement. Un TSV ne peut pas continuer à négocier une action tokenisée une fois que sa bourse principale gèle le sous-jacent, si bien que le jeton reste arrimé aux horaires et aux suspensions du NYSE et du Nasdaq.
La SEC vient de faire ce que le Clarity Act était censé faire.
Le Digital Asset Market Clarity Act avait besoin de 60 voix pour lever l'obstruction au Sénat le 15 septembre, et n'en a obtenu que 49. Deux jours plus tard, la SEC a utilisé sa propre autorité de dérogation, pas une loi, pour ouvrir le premier cadre américain de négociation d'actions on-chain. La Commission a déplacé une question à laquelle le Congrès n'a pas su répondre vers un ordre que la prochaine Commission peut aussi réécrire.
Atkins lui-même a qualifié l'exemption d'intérimaire, affirmant qu'elle « doit être suivie d'une réglementation durable pour garantir que les marchés on-chain restent une voie viable ». La demande de commentaires ouverte en parallèle sur les mêmes conditions signale que la SEC elle-même ne considère pas ce cadre comme définitif. Tout ce qu'un TSV construit au cours des cinq prochaines années repose sur un terrain que l'agence a déjà qualifié de temporaire.
L'exigence de droits complets pèse plus lourd que ne le suggère le titre. Des plateformes offshore vendent des jetons d'actions synthétiques sans droit de vote ni de dividende depuis deux ans. Aucune ne serait éligible ici telle que rédigée. L'exemption ne légitime pas les produits déjà négociés : elle les exclut, et oblige tout TSV américain à construire une véritable infrastructure de conservation et d'agence actionnariale plutôt qu'un dérivé qui se contente de suivre le prix.
L'ordre est réel. Le marché qu'il autorise est encore vide.
- Aucune plateforme n'est encore en service. Les sources examinées pour cette analyse ne nomment aucun Tokenized Securities Venue opérant sous l'exemption à la date de publication. L'ordre est une structure d'autorisation, pas un produit.
- Les plafonds ne sont pas publics. Le nombre de titres éligibles et le volume agrégé sont plafonnés, apparemment calés sur les paliers limit-up/limit-down, mais les documents de la SEC ne publient pas les chiffres. Le plafond réel de ce marché reste inconnu tant que le texte intégral de l'ordre n'aura pas circulé.
- C'est un ordre, pas une loi. Une future Commission peut restreindre, conditionner ou refuser de renouveler l'exemption avant 2031. Rien ici ne lie le Congrès ni ne survit à un changement de direction à la SEC comme le ferait une loi.
- La règle des droits complets réduit le marché qu'elle semble ouvrir. La plupart des produits d'actions tokenisées négociés aujourd'hui hors des États-Unis sont des miroirs synthétiques sans droit de vote ni de dividende. Aucun n'est éligible tel que rédigé.
- Une déclaration séparée d'une commissaire existe et n'est pas résumée ici. La commissaire Hester Peirce a publié sa propre déclaration aux côtés de l'ordre ; son contenu n'a pas été vérifié de manière indépendante pour cette analyse.
tracee avait déjà couvert une version plus étroite de ceci. Trois plateformes en mai sont devenues toute plateforme en septembre.
tracee a suivi la première exemption d'innovation de la SEC en mai 2026, rapportée à l'époque comme limitée à Kraken, Coinbase et Robinhood et présentée comme un pont jusqu'au lancement de DTCC en octobre 2026. L'ordre de septembre remplace entièrement ce cadre : il est ouvert à tout Tokenized Securities Venue, pas à trois plateformes nommées, court sur cinq ans plutôt que jusqu'à une échéance d'octobre, et ajoute des conditions, les droits économiques complets, le droit de veto de l'émetteur, que la version de mai n'avait jamais eues.
L'ordre nomme aussi les stablecoins de paiement du GENIUS Act comme actif de paire éligible à l'intérieur d'un TSV, aux côtés des actifs crypto non-titres et des fonds monétaires tokenisés. C'est la première fois qu'un régulateur des valeurs mobilières américain inscrit une catégorie de stablecoin directement dans une règle de négociation sur le marché actions, plutôt que de la tolérer en marge.
La SEC a ouvert la porte. Le Congrès doit encore construire la pièce.
L'Innovation Exemption est désormais l'environnement opérationnel de quiconque construit une plateforme américaine d'actions tokenisées, et elle existe précisément parce que le Clarity Act a échoué à le faire. C'est une force pour cinq ans et une fragilité structurelle ensuite : Atkins a déjà prévenu le marché que ceci est intérimaire, les plafonds qui définissent la taille réelle du marché ne sont pas encore publics, et toute la structure ne survit qu'aussi longtemps que les priorités de la Commission actuelle. Les acteurs qui construisent dessus construisent sur de la bonne volonté administrative, pas sur une loi.
Trois choses à surveiller au cours de l'année à venir :
- Le premier dépôt de préavis d'un TSV. Quelle que soit la plateforme qui dépose en premier fixera le modèle que chaque entrant suivant copiera, objections des émetteurs comprises.
- Les plafonds non publiés. Quand la SEC publiera les seuils réels de titres et de volume, ce chiffre définira la taille que ce marché est autorisé à atteindre.
- La réglementation durable. Atkins l'a nommée comme l'étape suivante nécessaire. Aucun projet n'a encore de calendrier.
Questions courantes sur l'Innovation Exemption de la SEC.
Qu'est-ce que l'Innovation Exemption de la SEC ?
Qu'est-ce qu'un Tokenized Securities Venue (TSV) ?
Les jetons d'actions synthétiques sont-ils éligibles ?
En quoi cela diffère-t-il de l'exemption couverte par tracee en mai 2026 ?
Pourquoi cet ordre arrive-t-il deux jours après l'échec du vote sur le Clarity Act ?
Analyses liées sur les mêmes rails.
La SEC publie une exemption conditionnelle pour les plateformes crypto-natives leur permettant de proposer des actions américaines tokenisées sans enregistrement…
Lire l'analyse
Le Sénat a ajourné le 10 août sans vote en séance sur le CLARITY Act après que les sénateurs Josh Hawley et Jerry Moran ont rompu les rangs sur une disposition de…
Lire l'analyse
Coinbase et Moov ont livré une infrastructure de paiement en stablecoin à plus de 1 000 banques locales et coopératives de crédit, cinq jours avant le vote de…
Lire l'analyse
La CFTC a soumis le RIN 3038-AF80 à l'OIRA de la Maison-Blanche le 17 septembre, deux jours après l'échec du vote de clôture du Clarity Act au Sénat, 49 voix contre…
Lire l'analyse
La FSC coréenne a dévoilé une feuille de route en trois phases pour les titres tokenisés, avec une reconnaissance juridique effective au 4 février 2027 et aucune…
Lire l'analyseGENIUS (signé en juillet 2025) a défini la couche stablecoin. CLARITY trace désormais le périmètre de tout ce qui se règle contre elle : commodités numériques à la…
Lire l'analyseSuggérez une actualité ou demandez une analyse privée.
Les analyses publiques paraissent sans cadence fixe. Les analyses privées, rédigées pour une institution et une décision, font partie des formats de mission de conseil.
Réserver un appel découverte