Visa accepte l'USDPT de Western Union pour le règlement VisaNet : le réseau valide la banque agréée qui émet le jeton, pas la marque qui l'affiche.
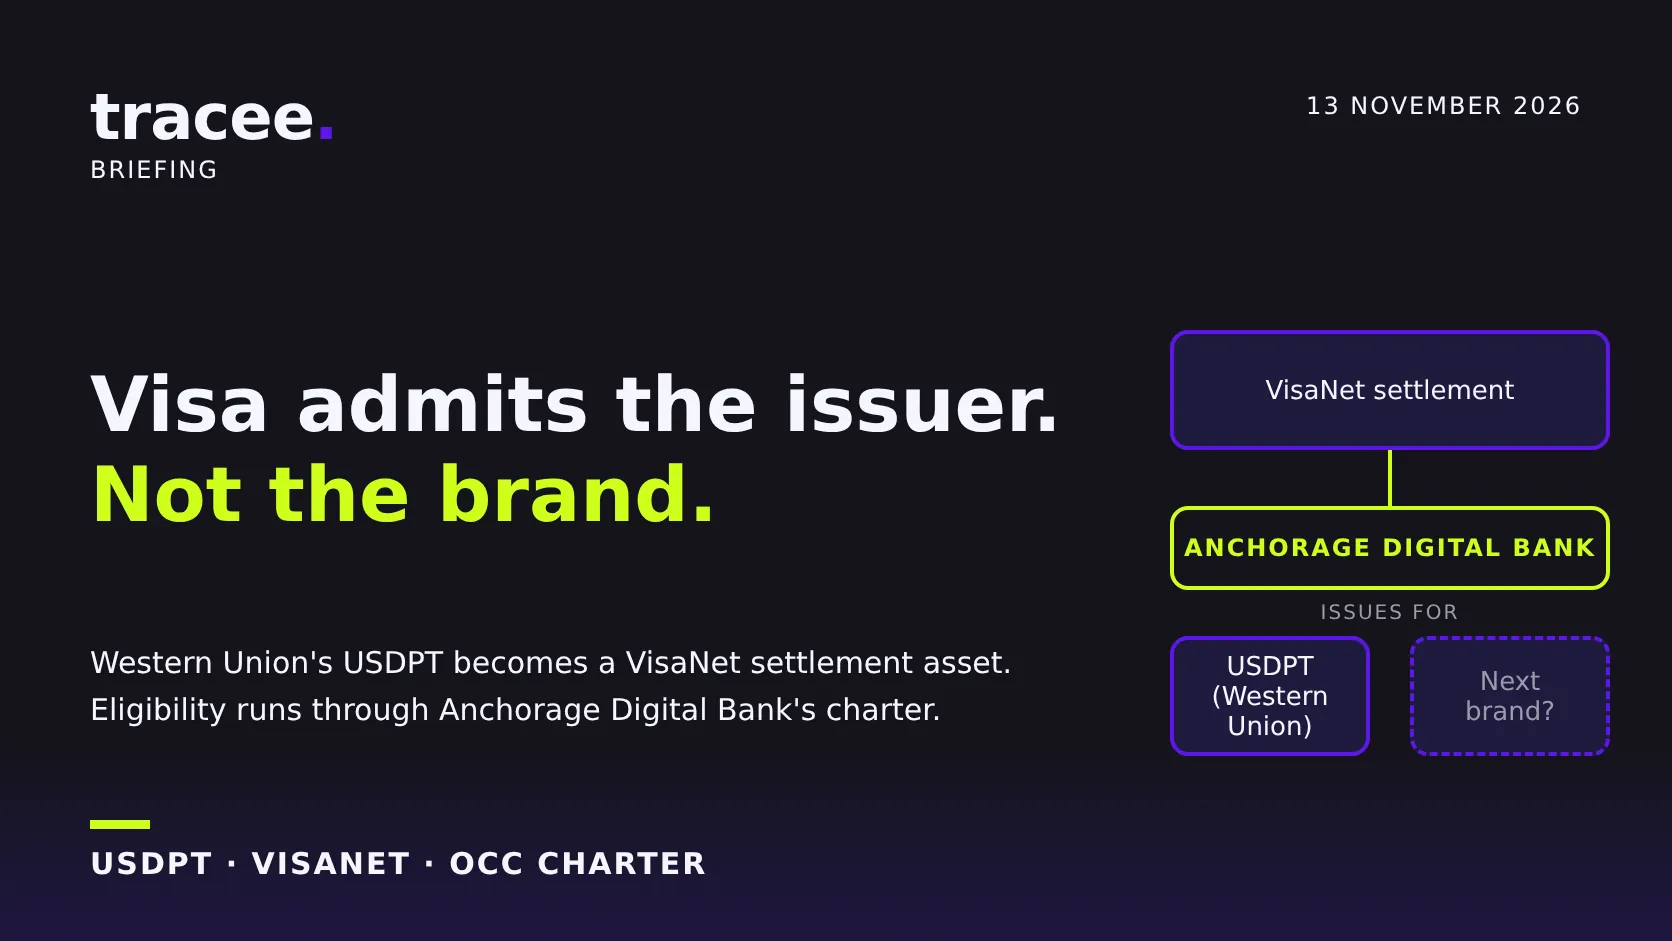
Anchorage parle de vitesse et de supervision. Le mot qui compte est agréée.
Visa et ses partenaires éligibles peuvent désormais régler leurs obligations VisaNet en USDPT, le stablecoin en dollars qu'Anchorage Digital Bank N.A. émet pour Western Union. C'est le premier jeton émis par Anchorage admis au règlement Visa, et le premier admis via un cadre qui passe par la banque émettrice plutôt que par le jeton lui-même.
Cinq éléments dans l'annonce. Un seul est opérationnel, et le vrai produit est le cadre.
| Élément | Statut | Verdict |
|---|---|---|
| USDPT accepté comme actif de règlement natif sur VisaNet | En service | Réel, mais circonscrit. Visa et ses partenaires éligibles peuvent régler leurs obligations VisaNet en USDPT. Aucun volume, aucun partenaire de lancement, aucune date de premiers flux. |
| Anchorage Digital Bank, émetteur et conservateur | Existant | Incrémental. Anchorage émet l'USDPT et en conserve les réserves depuis le lancement sur Solana en mai 2026, avec Fireblocks pour les wallets. La nouveauté, c'est l'acceptation par Visa. |
| Cadre pour ajouter d'autres stablecoins émis par Anchorage | Cadre seulement | Le mouvement stratégique. L'admission se négocie une fois avec la banque émettrice, puis s'étend aux autres jetons qu'elle émet. Ni second jeton ni calendrier. |
| Blockchain utilisée pour le règlement | Non précisé | Une question opérationnelle ouverte. L'USDPT vit sur Solana ; l'annonce ne dit pas laquelle des blockchains acceptées par Visa porte la jambe de règlement. |
| Partenaires éligibles | Non précisé | Le trou commercial. Les « partenaires éligibles » ne sont pas définis : aucun acquéreur ni émetteur de cartes ne peut encore bâtir sa trésorerie dessus. |
Une ligne est en service, les quatre autres décrivent un pipeline. C'est ce pipeline qui change la décision d'un acteur du paiement qui envisage son propre stablecoin.
La marque en haut, l'agrément en dessous. Visa se branche sur la couche du milieu.
- Le personnage principal est la banque au milieu. La due diligence de Visa porte sur l'agrément, les réserves et les contrôles d'Anchorage, d'où un cadre capable de s'étendre à des jetons auxquels Western Union ne touche pas.
- Du règlement, pas de la dépense. L'USDPT sert à régler ce que les partenaires doivent à Visa, et ce que Visa leur doit. Les paiements par carte restent compensés en monnaie fiduciaire.
Les stablecoins de marque avaient un problème de distribution. L'acceptation réseau vient désormais avec la banque émettrice.
Le choix « émettre ou intégrer » se déplace. Un acteur du paiement qui envisageait son propre stablecoin en dollars acceptait un arbitrage : maîtrise de la marque et économie des réserves d'un côté, acceptation déjà acquise par l'USDC de l'autre. Émettre via une banque agréée qui dispose d'un cadre de règlement Visa réduit une partie de ce handicap. L'acceptation réseau devient un attribut de l'offre de l'émetteur, et non une négociation que chaque marque mène seule.
Le choix de la banque émettrice devient un choix de distribution. Jusqu'ici, on choisissait un partenaire d'émission sur l'agrément, les conditions de réserve et le prix. Désormais, il faut aussi demander quels réseaux ont déjà admis ses jetons. Cela favorise les rares émetteurs agréés qui ont une relation réseau, et rend la dépendance plus coûteuse à défaire : changer de banque pourrait signifier perdre le règlement VisaNet.
Une boucle se referme sur un rail que tracee suit. Quand nous avons décrypté le lancement de l'USDPT en mai, le jeton atteignait les agents de retrait mais n'avait aucun lien avec le règlement carte. Western Union détient désormais un jeton en dollars utilisable au bout de la chaîne des transferts comme dans le règlement réseau, la configuration dont un corridor émergent a besoin pour réduire le préfinancement.
Être admis n'est pas être adopté. Cinq questions que l'annonce laisse ouvertes.
- Ni volume, ni partenaire nommé. L'annonce ne donne aucun montant réglé et ne dit pas quels partenaires sont éligibles. Le règlement en stablecoins de Visa dépassait 20 milliards de dollars en rythme annualisé en septembre, selon Visa, mais rien n'en est attribué à l'USDPT.
- La blockchain de règlement n'est pas précisée. L'USDPT a été lancé sur Solana. Si Visa le règle ailleurs, quelqu'un doit le transférer d'une chaîne à l'autre ou le réémettre, et porte un risque opérationnel que l'annonce n'attribue à personne.
- Visa est actionnaire d'Anchorage. Le cadre profite à une société dans laquelle Visa a investi. Les banques émettrices concurrentes voudront voir les mêmes critères appliqués à elles.
- Les règles du GENIUS Act ne sont pas encore en vigueur. La règle finale de l'OCC s'applique à l'entrée en vigueur de la loi, le 18 janvier 2027, et les règles LCB-FT et sanctions du Trésor pour les émetteurs, qui prolongent le périmètre KYC décrypté en juin, restent à l'état de projet.
- Rien ne change pour le porteur de carte. L'annonce touche la jambe interbancaire. Un bénéficiaire à Manille ou La Paz ne verra aucune différence de frais ni de délai tant que Western Union ne répercute pas les gains de trésorerie.
Visa élargit sa liste de règlement. Le ticket d'entrée passe du jeton à l'agrément.
La liste de règlement de Visa s'est allongée émetteur par émetteur : USDC et EURC de Circle, PYUSD émis par Paxos pour PayPal, USDG du Global Dollar Network et SBC, selon les comptes rendus de la conférence de résultats de Visa du 27 octobre. Nous avions relevé un rythme de 7 milliards de dollars sur neuf blockchains en mai ; en septembre, Visa annonçait 20 milliards. En juillet, la Visa Stablecoin Platform a ajouté l'émission et la destruction de jetons pour les banques. L'annonce du jour en est la troisième étape : admettre l'ensemble des jetons d'une banque émettrice plutôt qu'un jeton isolé.
Le calendrier réglementaire explique cette forme. La règle finale de l'OCC sur le GENIUS Act, publiée le 21 octobre après le calendrier signalé en août, fixe des normes de réserves, de remboursement et de fonds propres pour les émetteurs supervisés par l'OCC à partir de janvier 2027 : Visa dispose ainsi d'un superviseur fédéral sur lequel s'appuyer pour tous les jetons d'Anchorage à la fois. En Europe, la même logique passerait par un émetteur de jetons de monnaie électronique agréé sous MiCA, et la liste Visa rapportée ne compte qu'un jeton en euros, l'EURC. Un acteur du paiement européen doit s'attendre à ce que les réseaux demandent qui émet son jeton avant de demander comment il s'appelle.
La marque vend toujours le jeton. La banque derrière décide désormais où il se règle.
Pour tout acteur du paiement qui se demande s'il doit émettre son propre stablecoin en dollars, la banque émettrice n'est plus de la tuyauterie de back-office : c'est l'actif qui détermine l'acceptation réseau. Elle doit être choisie et contractualisée en conséquence, clauses de sortie comprises.
Trois points à surveiller d'ici deux trimestres :
- Un second jeton émis par Anchorage sur VisaNet. Indiquera si le cadre fonctionne comme une offre ouverte ou s'il s'agissait d'une exception pour Western Union.
- Un cadre comparable pour un autre émetteur agréé, ou chez Mastercard. Indiquera si l'admission au niveau de la banque devient la norme du secteur ou reste un accord entre Visa et Anchorage.
- Un volume de règlement USDPT publié ou un partenaire nommé. Indiquera si l'inscription porte des flux ou reste une capacité sur le papier.
Questions courantes sur l'USDPT sur VisaNet.
Qu'ont annoncé Visa et Anchorage Digital le 12 novembre 2026 ?
Peut-on payer en USDPT avec une carte Visa ?
Quels stablecoins Visa accepte-t-il pour le règlement ?
Qu'est-ce que cela change pour une entreprise qui prépare son propre stablecoin ?
Analyses liées sur les mêmes rails.
Western Union a lancé USDPT le 4 mai, premier grand établissement de services de paiement à déployer un stablecoin conforme au GENIUS Act émis par une banque agréée…
Lire l'analyse
La DTCC a désigné Stellar comme première blockchain publique et sans permission pour les valeurs mobilières conservées par la DTC le 27 mai 2026.
Lire l'analyse
MoneyGram a lancé MGUSD sur Stellar le 2 juin 2026, remplaçant cinq ans de distribution d'USDC tiers par un stablecoin de marque propre émis par Bridge, filiale de…
Lire l'analyse
Coinbase et Moov ont livré une infrastructure de paiement en stablecoin à plus de 1 000 banques locales et coopératives de crédit, cinq jours avant le vote de…
Lire l'analyse
Trois semaines après que Visa a publié un taux annualisé de 7 milliards sur neuf blockchains, Mastercard a ouvert son Multi-Token Network à six stablecoins régulés…
Lire l'analyse
SoFi Bank, N.A. a rendu SoFiUSD accessible à ses 14,7 millions de membres le 27 mai 2026, premier stablecoin émis par une banque nationale agréée au niveau fédéral…
Lire l'analyseSuggérez une actualité ou demandez une analyse privée.
Les analyses publiques paraissent sans cadence fixe. Les analyses privées, rédigées pour une institution et une décision, font partie des formats de mission de conseil.
Parlons de votre projetPlanifier un premier échange